

 0 Comentarios
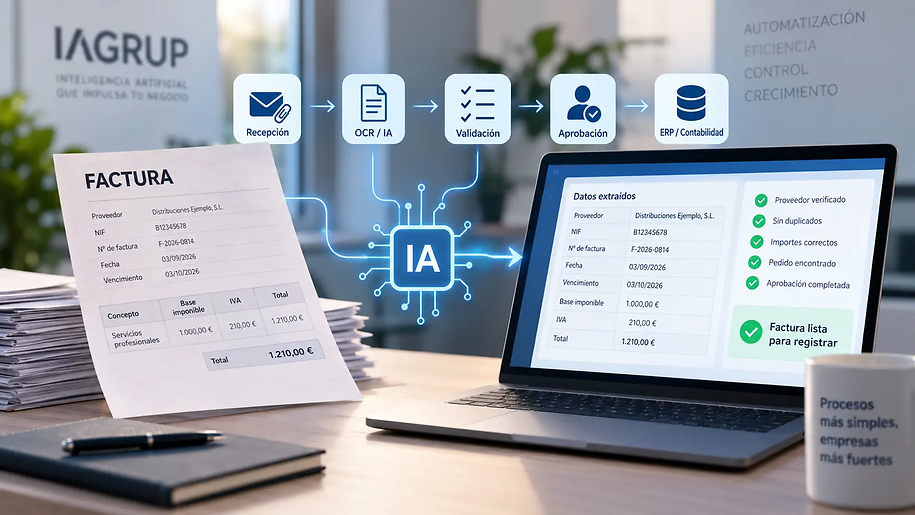
La automatización de facturas consiste en convertir un proceso que suele requerir abrir documentos, copiar datos, comprobar importes, pedir aprobaciones y registrar información en varias herramientas en un flujo que ejecuta automáticamente buena parte de esas tareas.
En una empresa, esto puede empezar en el momento en que llega una factura de proveedor por correo electrónico y terminar cuando sus datos están validados, registrados en el ERP y archivados. La intervención humana no tiene por qué desaparecer: lo útil es reservarla para las excepciones, las discrepancias o las decisiones que realmente requieren criterio.
La tecnología utilizada tampoco tiene que ser siempre inteligencia artificial. Según el problema, pueden combinarse reglas, OCR, IA documental, APIs y automatizaciones RPA. Elegir bien esa combinación suele ser más importante que intentar introducir IA en cada fase.
Automatizar una factura no es simplemente escanearla ni guardar un PDF en una carpeta.
La diferencia está en convertir la información del documento en datos que otros sistemas puedan utilizar. Por ejemplo, que una factura recibida permita crear automáticamente un registro con su proveedor, número, fecha, vencimiento, base imponible, impuestos y total.
El Reglamento de facturación español establece, entre otros requisitos, datos como el número y serie, fecha de expedición, identificación de emisor y destinatario, descripción de las operaciones, base imponible, tipo impositivo y cuota tributaria cuando corresponda.
Una automatización puede extraer y comprobar buena parte de esa información antes de que llegue al programa contable.
El proceso suele afectar especialmente a las facturas recibidas de proveedores y al área de cuentas a pagar. De hecho, herramientas actuales de gestión financiera ya utilizan OCR e inteligencia artificial para capturar documentos recibidos por email, extraer campos, detectar posibles duplicados, ejecutar aprobaciones y sincronizar posteriormente la información con un ERP.
No todas las empresas necesitan el mismo flujo. Una pyme que recibe 50 facturas mensuales tiene un problema distinto al de un grupo que procesa miles de documentos de distintos proveedores.
Aun así, hay varias fases que se repiten con frecuencia.
El primer cuello de botella aparece antes incluso de leer el documento.
Las facturas pueden llegar a:
Un flujo automatizado puede vigilar un buzón específico, localizar los adjuntos correspondientes y enviarlos al siguiente paso sin que una persona tenga que descargar cada PDF.
También es posible aplicar reglas para separar facturas de otros documentos. IAGRup, por ejemplo, contempla dentro de sus servicios de automatización de procesos empresariales flujos de extracción de documentos PDF recibidos por correo electrónico.
Aquí entra el OCR, siglas de Optical Character Recognition o reconocimiento óptico de caracteres.
Su función básica es convertir el contenido visual de una imagen o documento escaneado en texto que un sistema pueda procesar.
Pero leer caracteres no siempre basta. Dos proveedores pueden colocar el número de factura, el IVA o la fecha en lugares completamente diferentes. Por eso, las soluciones actuales suelen añadir modelos de machine learning o IA documental capaces de interpretar la estructura y el contexto.
Servicios especializados en procesamiento documental pueden extraer campos como número de factura, fecha, proveedor, condiciones de pago o importe total incluso cuando las facturas utilizan diseños distintos.
Sistemas contables como Odoo también emplean OCR e IA para reconocer datos de facturas de proveedor, entre ellos proveedor, referencia, fecha, vencimiento, moneda, cantidades, precios unitarios, impuestos y totales.
La salida ya no es únicamente un PDF: puede convertirse en un conjunto de datos estructurados, por ejemplo:
Proveedor: Distribuciones Ejemplo SL
NIF: B12345678
Número de factura: F-2026-0814
Fecha: 03/09/2026
Vencimiento: 03/10/2026
Base imponible: 1.000 €
IVA: 210 €
Total: 1.210 €
A partir de ahí empieza la parte realmente interesante de la automatización.
Extraer un dato no significa que debamos darlo automáticamente por correcto.
El sistema puede ejecutar comprobaciones como:
Este tipo de controles suele funcionar mejor mediante reglas deterministas que mediante IA generativa. Si una empresa ha decidido que todas las facturas superiores a 5.000 euros necesitan una segunda aprobación, no hace falta que un modelo “razone” sobre ello: una condición programada es más sencilla de auditar.
Una factura reenviada dos veces, recibida por dos buzones distintos o registrada previamente puede acabar generando trabajo extra o, si falla el control interno, un pago duplicado.
La automatización puede comparar varios campos antes de crear el registro definitivo.
La lógica podría analizar conjuntamente:
proveedor + número de factura + fecha + importe + documento original.
Cuando aparece una posible coincidencia, el sistema no necesita decidir por sí solo que se trata de un duplicado. Puede bloquear el procesamiento y solicitar una revisión.
Este patrón (automatizar los casos claros y escalar las excepciones) suele ser más seguro que diseñar un proceso que trate de eliminar por completo la supervisión humana.
Una vez identificada la factura, también puede proponerse su clasificación.
Si un proveedor recurrente corresponde habitualmente a licencias de software, por ejemplo, el sistema puede sugerir la cuenta, categoría, departamento, proyecto o centro de coste correspondiente.
Las reglas históricas ayudan cuando el patrón es estable. La IA puede aportar valor cuando hay descripciones variables o hace falta interpretar conceptos menos estructurados.
Lo importante es distinguir entre proponer una clasificación y aprobar automáticamente un asiento sin controles. La segunda opción exige un nivel de fiabilidad y gobernanza mayor.
El tratamiento manual de facturas suele atascarse no en su lectura, sino en preguntas como «¿quién tiene que aprobar esto?».
Las aprobaciones pueden automatizarse según:
Una factura de 300 euros de un proveedor habitual puede seguir un circuito diferente de una compra extraordinaria de 25.000 euros.
La automatización se encarga de localizar al responsable, enviar la solicitud y registrar su respuesta. Si pasan determinados días sin acción, también puede generar un recordatorio o escalar la petición.
Cuando los datos están validados y la factura ha recibido las aprobaciones necesarias, el siguiente paso puede ser crear o actualizar el registro en el sistema financiero.
Aquí una API suele ser la opción preferible cuando el software de origen y destino dispone de ella. Permite enviar datos directamente entre aplicaciones mediante una integración diseñada para ello.
Si el programa utilizado por la empresa carece de API, puede ser necesario recurrir a otros métodos de importación o, en determinados casos, a RPA para reproducir acciones que hasta entonces realizaba una persona.
Las plataformas actuales de contabilidad y cuentas a pagar ya muestran este enfoque: primero se digitaliza y valida el documento y, posteriormente, se sincroniza la información con el ERP o programa contable.
Imaginemos una pyme que recibe 400 facturas de proveedores al mes en facturas@empresa.es.
Actualmente, una persona de administración abre cada email, descarga el PDF, busca los datos principales, comprueba el proveedor y los introduce manualmente en el ERP.
El nuevo flujo podría funcionar así.
Un proveedor envía un email con una factura PDF.
Una automatización detecta el mensaje, descarga el adjunto y guarda tanto el correo original como el documento asociado.
Antes de procesarlo, clasifica el archivo.
Si es una factura, continúa. Si se trata de un albarán, un presupuesto o un documento que no puede identificar con suficiente seguridad, lo deriva a una bandeja de revisión.
El OCR y el sistema de procesamiento documental identifican:
El flujo consulta el ERP.
Encuentra al proveedor y verifica que la factura no esté registrada previamente.
Después compara los importes y busca el pedido de compra relacionado.
Supongamos que el pedido existe por 2.000 euros, pero la factura recibida asciende a 2.350.
En ese punto la automatización no debería inventar una explicación ni aprobar la diferencia.
Marca una incidencia y la envía al responsable de compras.
El responsable comprueba que hubo una ampliación del pedido que todavía no se había reflejado en el sistema.
Actualiza la información y aprueba la factura.
Una vez validada, la factura pasa al ERP con sus datos correspondientes y queda vinculada al documento original.
El sistema registra además cuándo llegó, qué validaciones pasó, quién resolvió la incidencia y cuándo fue aprobada.
El resultado no es «una IA que lleva sola la contabilidad». Es un proceso en el que el equipo deja de dedicar tiempo a mover y transcribir información y lo concentra en resolver aquello que realmente exige una decisión.
La automatización de facturas suele combinar tecnologías diferentes. No conviene tratarlas como intercambiables.
| Tecnología | Para qué sirve | Cuándo encaja mejor | Principal limitación |
|---|---|---|---|
| OCR | Convertir texto visible en datos legibles por software | PDFs escaneados e imágenes | Leer caracteres no implica comprender su significado |
| IA documental | Identificar y relacionar campos en documentos variables | Muchos formatos de proveedores | Requiere validación y gestión de niveles de confianza |
| Reglas | Aplicar condiciones de negocio | Validaciones y aprobaciones previsibles | No resuelven bien situaciones ambiguas |
| API | Intercambiar datos directamente entre aplicaciones | ERP y software con integraciones disponibles | Depende de las funciones que exponga cada sistema |
| RPA | Reproducir acciones sobre interfaces | Aplicaciones antiguas sin buenas integraciones | Los cambios en la interfaz pueden romper el flujo |
La mejor arquitectura no es la que utiliza más IA, sino la que utiliza la solución más predecible para cada tarea.
Para leer una factura con formatos variables puede tener sentido un modelo inteligente. Para comprobar que 1.000 + 210 = 1.210, basta una operación determinista.
El ahorro no aparece por arte de magia. Procede de eliminar o reducir tareas concretas.
Si los campos llegan extraídos al sistema, administración deja de copiar uno a uno números de factura, fechas, proveedores, bases e impuestos.
Eso reduce tanto tiempo de tecleo como errores de transcripción.
Cuando el PDF, los datos extraídos, las aprobaciones y el registro contable están conectados, consultar qué ocurrió con una factura es más sencillo que reconstruir el proceso revisando emails y carpetas.
El sistema puede determinar quién debe aprobar una factura, enviarle la solicitud y recordar automáticamente las pendientes.
El responsable sigue tomando la decisión; lo que desaparece es buena parte del trabajo de perseguir esa decisión.
Una automatización puede detener una factura antes de contabilizarla cuando encuentra:
Una empresa que pasa de gestionar 300 a 600 facturas mensuales no debería asumir necesariamente el doble de trabajo manual.
Es uno de los motivos por los que los procesos documentales son buenos candidatos para la automatización de procesos administrativos con inteligencia artificial: tienen tareas repetitivas, reglas identificables y datos que deben viajar entre varios sistemas.
No existe un número universal de facturas a partir del cual un proyecto sea rentable.
Una empresa que procesa pocas facturas pero necesita cuatro aprobaciones y utiliza sistemas desconectados puede tener más margen de mejora que otra con mayor volumen y un software contable ya muy automatizado.
Para decidirlo, conviene medir al menos cinco variables.
¿Cuántas facturas se procesan al mes y cuánto fluctúa esa cifra?
¿Cuántos minutos se destinan de media a recibir, introducir, comprobar, aprobar y archivar cada documento?
No midas únicamente el tiempo de introducir datos. Incluye búsquedas, correos, seguimientos y correcciones.
¿Qué porcentaje sigue un proceso estándar y cuántas facturas generan incidencias?
Si casi cada documento exige una interpretación diferente, automatizarlo será más complejo.
Un dato mal introducido puede ser poco relevante o generar una cadena de rectificaciones, retrasos o pagos incorrectos.
El valor de la automatización aumenta cuando las comprobaciones reducen errores que tienen un coste operativo elevado.
También importa saber si el ERP, programa contable, gestor documental y herramientas internas admiten APIs, importaciones estructuradas o webhooks.
Una automatización sencilla sobre herramientas modernas puede ser mucho más económica que integrar un sistema heredado sin mecanismos de conexión.
Una factura real no siempre llega como un PDF perfectamente generado.
Puede ser una fotografía torcida, un escaneo borroso, un documento con varias páginas o una factura con una estructura que el sistema nunca ha visto.
El OCR y los modelos de extracción han avanzado mucho, pero los formatos variables y los documentos de baja calidad siguen siendo un reto técnico.
Un documento puede contener varias fechas o diferentes referencias numéricas.
El sistema debe distinguir, por ejemplo, entre fecha de factura, fecha de entrega y vencimiento.
Si el proveedor no existe en la base de datos, el flujo no debería crearlo necesariamente sin control.
Puede solicitar su alta, comprobar determinados datos o pedir aprobación antes de continuar.
No todas las facturas presentan una estructura tributaria estándar.
Puede haber operaciones exentas, inversión del sujeto pasivo, distintos tipos de IVA o regímenes especiales. El propio Reglamento de facturación contempla diferentes menciones y tratamientos según la operación.
Un proceso técnicamente sencillo puede complicarse si el programa contable no permite recibir datos de forma fiable.
Por eso el análisis debe comenzar por el flujo completo y no por la herramienta de IA.
Automatizar el 100 % no debería ser un objetivo en sí mismo.
Una arquitectura más segura puede procesar automáticamente el 80 % de los casos previsibles —como ejemplo de diseño, no como cifra de rendimiento esperable— y enviar el resto a revisión.
La pregunta útil es: ¿qué decisiones puede tomar el sistema con reglas verificables y cuáles queremos que siga tomando una persona?
En España conviene separar tres conceptos que aparecen con frecuencia mezclados.
Es el tema de este artículo.
Se refiere a cómo una empresa recibe, lee, valida, aprueba, registra y archiva documentos.
Puede aplicarse a facturas en PDF, imágenes o formatos estructurados y afecta principalmente a la operativa interna.
La Ley 18/2022 establece la obligación de expedir, remitir y recibir facturas electrónicas en las relaciones comerciales entre empresarios y profesionales.
En marzo de 2026 se publicó el Real Decreto 238/2026 que desarrolla el sistema español de factura electrónica B2B. Sin embargo, a septiembre de 2026 su aplicación efectiva está vinculada a la entrada en vigor de la orden ministerial que debe concretar los elementos técnicos de la solución pública. Desde esa orden se computarán 12 meses para empresas y profesionales que superen los 8 millones de euros de volumen de operaciones y 24 meses para el resto.
Por tanto, no es correcto tratar el Real Decreto de marzo de 2026 como si hubiera hecho obligatoria inmediatamente la factura electrónica para todas las pymes.
El Real Decreto 1007/2023 regula requisitos de los sistemas informáticos utilizados para expedir facturas, con exigencias de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Tras la modificación publicada en diciembre de 2025, los contribuyentes del Impuesto sobre Sociedades incluidos en su ámbito deberán tener adaptados sus sistemas antes del 1 de enero de 2027, mientras que para el resto de obligados incluidos en el artículo 3.1 el plazo es el 1 de julio de 2027.
Esto afecta al software que soporta la emisión de facturas. No significa que una herramienta utilizada exclusivamente para leer y clasificar una factura recibida sea, por ese solo hecho, un sistema informático de facturación sometido al mismo tratamiento.
Si un proyecto conecta recepción, contabilización y emisión dentro del mismo ERP, entonces sí conviene estudiar conjuntamente toda la arquitectura y su encaje normativo.
La forma más útil de empezar no es elegir una herramienta. Es dibujar qué ocurre hoy con una factura real.
Selecciona varios ejemplos distintos y sigue su recorrido desde que llegan hasta que quedan registrados.
Anota:
Identifica qué pasos tienen una respuesta objetiva.
«Si supera 10.000 euros, necesita aprobación de dirección» es una regla.
«¿Tiene sentido este gasto para el proyecto?» puede requerir juicio humano.
Esa separación determina qué merece la pena automatizar.
No diseñes el sistema únicamente con cinco facturas limpias.
Incluye PDFs digitales, escaneos, proveedores nuevos, documentos con varias páginas, abonos y situaciones anómalas.
Antes de desarrollar nada, comprueba cómo pueden conectarse:
Una API disponible puede simplificar una fase entera del proyecto.
Para cada paso debe existir una respuesta a la pregunta:
¿Qué ocurre cuando el sistema no está suficientemente seguro?
Puede crear una tarea, enviar una notificación, bloquear el flujo o derivar el documento a una bandeja concreta.
Una prueba útil puede limitarse a:
recibir → extraer → validar → preparar el registro → revisión humana.
Después de medir precisión, tiempo y excepciones, se pueden incorporar aprobaciones automáticas, integración completa con el ERP u otros controles.
De esta forma, el proyecto se evalúa por resultados operativos y no por la cantidad de tecnología utilizada.
Si el circuito de facturas forma parte de un problema administrativo más amplio (emails, documentos, aprobaciones, ERP y tareas repetitivas) conviene analizarlo como un único flujo de automatización de procesos administrativos con IA y decidir después qué componentes automatizar primero.
No. El OCR se ocupa principalmente de reconocer texto. Para pasar de un documento a un asiento contable intervienen más capas: interpretación de campos, reglas, clasificación, validaciones e integración con el sistema contable.
Un software puede combinar todas ellas y ofrecer una contabilización automatizada, pero no debe confundirse esa solución completa con el OCR aislado.
No siempre.
Si recibes documentos muy homogéneos y aplicas reglas estables, OCR, reglas y una integración pueden ser suficientes.
La IA gana utilidad cuando hay documentos con formatos variables, información poco estructurada o necesidad de interpretar campos según su contexto.
Sí, existen sistemas diseñados precisamente para trabajar con diferentes diseños de factura. Servicios de procesamiento documental y plataformas contables actuales utilizan machine learning e IA para extraer campos sin depender exclusivamente de una plantilla fija.
Eso no elimina la necesidad de controles, especialmente con documentos nuevos, escaneos deficientes o datos ambiguos.
Sí. Un flujo puede comparar número de factura, proveedor, fecha, importe u otros identificadores antes de registrar el documento.
En lugar de eliminar automáticamente una factura sospechosa, suele ser más seguro marcarla y solicitar una revisión cuando existe una coincidencia dudosa.
El objetivo práctico es diferente: reducir tareas mecánicas como abrir documentos, copiar datos, trasladar información entre programas o perseguir aprobaciones.
Las excepciones, la supervisión del proceso, las incidencias con proveedores y muchas decisiones contables o financieras siguen necesitando criterio y responsabilidad humana.

 ¿Qué te ha parecido este artículo?